

به گزارش تازههای اقتصاد، شهریور برای اقتصاد ایران ماه آرامی نبود؛ پس از وقفهای نسبی در درگیریهای نظامی طی مرداد، تبادل حملات دوباره در اوایل سپتامبر از سر گرفته شد و همزمان محدودیتهای صادرات نفت و تردد دریایی، درآمدهای ارزی کشور و بازار ارز را زیر فشار نااطمینانی قرار داد. در داخل نیز انتشار آمار رشد اقتصادی بهار، تصویر کمرمقی از فعالیتهای اقتصادی ارائه کرد.
با این حال آمارهای جدید نشان میدهد که متغیرهای پولی، سیگنالهای جدیدی صادر کردهاند. عبدالناصر همتی، رئیس کل بانک مرکزی امروز اعلام کرد: با رشد ۱.۳ درصدی نقدینگی در شهریور ماه، رشد نقدینگی در شش ماه اول امسال به ۲۰.۷ درصد رسید. او همچنین گفت: با کنترل جدی بانک مرکزی بر پایه پولی و خلق نقدینگی بانکها، رشد نقطه به نقطه سالانه از ۵۴.۴ درصد مرداد ماه به ۵۱.۶ درصد در پایان شهریور رسید.
به نظر میرسد در فضای پرنوسان این روزهای اقتصاد کشور، کاهش سرعت رشد نقدینگی فقط یک تغییر آماری نیست؛ سیاستگذار پولی تلاش کرده است در میانه محدودیتهای ارزی، ضعف تولید و نااطمینانیهای سیاسی، سرعت خلق نقدینگی را پایین نگه دارد و اولین نشانههای موفقیت در این زمینه هم آشکار شده است.
عقبنشینی از رکورد ششماهه
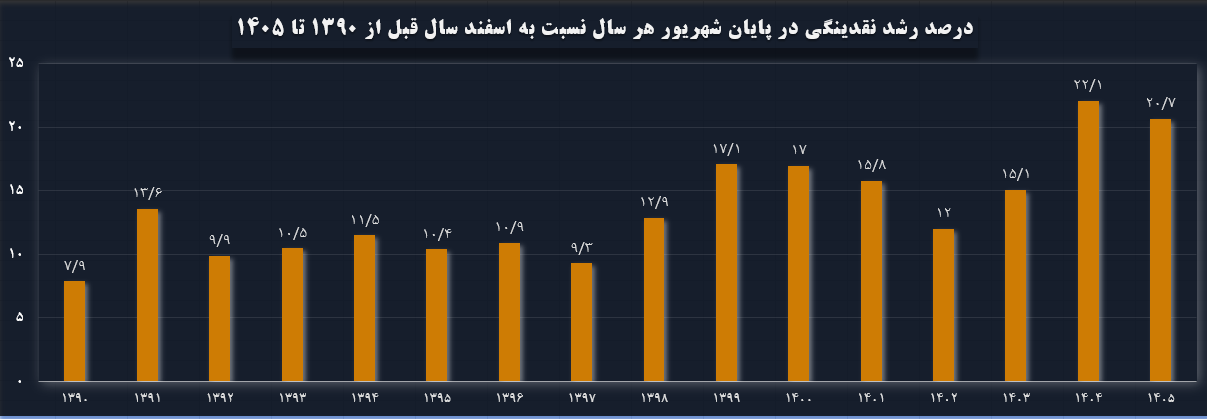
وقتی آمار ششماهه نقدینگی را از ابتدای دهه ۱۳۹۰ کنار هم میگذاریم، یک تغییر در سطح رشد بهوضوح دیده میشود؛ تا اواخر دهه ۱۳۹۰، افزایش نقدینگی در نیمه نخست سال عمدتاً در محدودههای پایینتری نوسان میکرد، اما از سال ۱۳۹۸ به بعد ارقام بالاتر بیشتر تکرار شدند. رسیدن رشد ششماهه به محدوده ۱۷ درصد در سالهای ۱۳۹۹ و ۱۴۰۰ نشان داد که سرعت افزایش نقدینگی نسبت به نیمه نخست دهه ۱۳۹۰ وارد سطح بالاتری شده است.
فراز و فرود سالهای بعد نشان میدهد این افزایش یک خط مستقیم نبوده و دورههایی از کاهش شتاب نیز در میان آن دیده میشود؛ نمونه روشن آن سال ۱۴۰۲ است که رشد ششماهه نقدینگی تا ۱۲ درصد پایین آمد. این کاهش اما تثبیت نشد و نرخ در سال بعد دوباره به ۱۵.۱ درصد رسید؛ سپس در ۱۴۰۴ با جهشی تا ۲۲.۱ درصد، بالاترین رقم دوره مورد بررسی ثبت شد. چنین رفتاری نشان میدهد پایینآمدن یکساله نرخ رشد، بهتنهایی برای تشخیص تغییر پایدار در رفتار نقدینگی کافی نیست.
آنچه این کاهش را برای سیاست پولی مهمتر میکند، زمان وقوع آن است؛ بعد از دو سالی که رشد ششماهه از ۱۲ درصد در ۱۴۰۲ به ۱۵.۱ درصد و سپس ۲۲.۱ درصد رسیده بود، پایینآمدن نرخ در ۱۴۰۵ میتواند نخستین نشانه از شکستهشدن روند صعودی دو سال اخیر باشد.
نباید از این نکته مهم غافل شد که در یکسال و نیم اخیر، کشور با دوجنگ ۱۲ و ۴۰ روزه مواجه بوده و درآمدهای صادراتی کشور تحت فشار جنگ و تحریم قرار داشته است. در این وضعیت زمینه برای پولی شدن کسری بودجه دولت و افزایش پایه پولی و نقدینگی فراهم بوده و در واقع بانک مرکزی در چنین شرایط دشواری توانسته است شتاب رشد نقدینگی را مهار کند.
یک ترمز در میان فشارهای تورمی
پیوند نقدینگی و تورم باعث میشود عدد شهریور فراتر از یک تغییر آماری دیده شود. رشد مداوم نقدینگی میتواند در کنار سایر عوامل، ظرفیت تقاضای اسمی اقتصاد را افزایش دهد و در اقتصادی که تولید و عرضه با محدودیت مواجه است، فشار بیشتری بر قیمتها وارد کند. اما عددهای شهریور فقط از کاهش سرعت رشد نقدینگی خبر نمیدهند. همزمان، نرخ تورم نقطهبهنقطه در آمار بانک مرکزی نیز از ۸۴.۴ درصد در مرداد به ۸۳.۸ درصد در شهریور کاهش یافت. تغییری که نشان میدهد سرعت افزایش قیمتها در مقایسه با مدت مشابه سال قبل اندکی کمتر شده است.
تحولات بازار ارز در روزهای بعد از پایان شهریور نیز نشان داد مدیریت انتظارات همچنان بخش مهمی از این سیاست است. بانک مرکزی در بیانیه اخیر خود اعلام کرد نرخ موجود ارز با متغیرهای بنیادی اقتصاد «همخوانی کامل ندارد» و تأکید کرد هدفش دفاع از یک عدد مشخص نیست. این موضع در کنار آمار تازه نقدینگی نشان میدهد سیاستگذار در نیمه دوم سال همزمان دو جبهه را دنبال میکند: کنترل سرعت خلق پول و محدودکردن اثر نااطمینانیها بر بازار ارز و انتظارات تورمی.
کنترل خلق پول بدون بستن دست تولید
سختترین بخش سیاست پولی در شرایط کنونی، محدودکردن رشد اعتبار بدون ایجاد فشار مضاعف بر بنگاههاست. رشد منفی اقتصاد در بهار نشان میدهد تقاضای بخش تولید برای سرمایه در گردش در فضایی شکل گرفته که فعالیت واقعی اقتصاد نیز تحت فشار قرار دارد. محدودکردن عمومی اعتبار در چنین فضایی میتواند هزینه کنترل نقدینگی را به تولید منتقل کند.
همتی روز ۱۳ مهر و همزمان با اعلام آمار تازه نقدینگی، تأکید کرد بانک مرکزی در هماهنگی با دستگاههای ذیربط به دنبال کاراتر کردن تسهیلات بانکی و افزایش استفاده از ابزارهای تأمین مالی زنجیرهای است. در این الگو، بخشی از نیاز سرمایه در گردش بنگاهها بهجای اتکای مکرر به تسهیلات نقدی، از ابزارهایی مانند اوراق گام، برات الکترونیکی و فاکتورینگ تأمین میشود؛ رویکردی که میتواند منابع بانکی را بیشتر به مبادلات واقعی تولید متصل کند و فشار برای خلق نقدینگی جدید را کاهش دهد.
در پایان نیمه نخست سال، جایی که تصویر نقدینگی از مرداد تا شهریور آرامتر از ماههای قبل شده، آمارها نشانههایی از کاهش شتاب را نشان میدهند. ادامه این وضعیت اما فقط به پدال بانک مرکزی وابسته نیست. اگر سیاست مالی دولت، نحوه تأمین کسری بودجه و رشد هزینهها با سیاست پولی هماهنگ نباشد، فشار بودجه میتواند دوباره به شبکه بانکی و پایه پولی منتقل شود و بخشی از اثر این کنترل را خنثی کند.
دوام این کاهش در نیمه دوم سال، در کنار انضباط مالی و پولی، به حفظ قدرت تصمیمگیری بانک مرکزی نیز گره خورده است. سیاستگذاری پولی زمانی میتواند اثر خود را حفظ کند که بانک مرکزی در استفاده از ابزارهای پولی و ارزی، در چارچوب اختیارات خود از استقلال کافی برخوردار باشد؛ استقلالی که در نهایت قرار است تصمیمهای کوتاهمدت را از هدف بلندمدت ثبات پولی و کنترل تورم جدا نکند.
نظر شما